Процесът по възлагане и изпълнение на оценката – етапи, необходими документи и първоначална информация за предоставяне на оферта
СТЪПКИ ПРИ ЕКСПЕРТНАТА ОЦЕНКА НА ИМОТ
Изготвянето на експертна оценка протича в следната последователност:
1. Контакт със собственика или възложителя за уточняване на целта на оценката, срокът за изпълнение, задълженията на страните, заплащането и документите, които трябва да бъдат предоставени за формулиране на заданието.
2. Предоставяне на поисканите документи и сключване на договор за изпълнение.
3. Осигуряване на достъп от възложителя, извършване на оглед и заснемане на имота от оценителя; допълнителни уточнения след огледа на имота.
4. Изготвяне на пълен оценителски доклад, в съответствие с Българските стандарти за оценяване, включващ:
- характеристика на имота – местоположение,
- физическото състояние и статут,
- снимков материал от огледа на имота,
- предоставените документи;
- описаната методика на оценяване;
- източниците на пазарна информация;
- направените изчисления;
- експертното становище за пазарна стойност към датата на оценката.
- Докладът се извършва в съответствие с действащите Български стандарти за оценяване.
At David Williams, we pride ourselves on offering a diverse range of trading education programs designed to cater to traders at every skill level. Our comprehensive curriculum includes beginner-friendly courses covering the fundamentals of trading, intermediate-level programs focusing on advanced trading strategies, and specialized workshops delving into specific areas such as technical analysis, risk management, and algorithmic trading. Additionally, we provide personalized one-on-one mentoring sessions for those seeking individualized guidance and support. With our commitment to providing high-quality education and practical insights, our programs are designed to empower traders with the knowledge and skills needed to succeed in the dynamic world of trading.
At David Williams, we pride ourselves on offering a diverse range of trading education programs designed to cater to traders at every skill level. Our comprehensive curriculum includes beginner-friendly courses covering the fundamentals of trading, intermediate-level programs focusing on advanced trading strategies, and specialized workshops delving into specific areas such as technical analysis, risk management, and algorithmic trading. Additionally, we provide personalized one-on-one mentoring sessions for those seeking individualized guidance and support. With our commitment to providing high-quality education and practical insights, our programs are designed to empower traders with the knowledge and skills needed to succeed in the dynamic world of trading.
At David Williams, we pride ourselves on offering a diverse range of trading education programs designed to cater to traders at every skill level. Our comprehensive curriculum includes beginner-friendly courses covering the fundamentals of trading, intermediate-level programs focusing on advanced trading strategies, and specialized workshops delving into specific areas such as technical analysis, risk management, and algorithmic trading. Additionally, we provide personalized one-on-one mentoring sessions for those seeking individualized guidance and support. With our commitment to providing high-quality education and practical insights, our programs are designed to empower traders with the knowledge and skills needed to succeed in the dynamic world of trading.
At David Williams, we pride ourselves on offering a diverse range of trading education programs designed to cater to traders at every skill level. Our comprehensive curriculum includes beginner-friendly courses covering the fundamentals of trading, intermediate-level programs focusing on advanced trading strategies, and specialized workshops delving into specific areas such as technical analysis, risk management, and algorithmic trading. Additionally, we provide personalized one-on-one mentoring sessions for those seeking individualized guidance and support. With our commitment to providing high-quality education and practical insights, our programs are designed to empower traders with the knowledge and skills needed to succeed in the dynamic world of trading.
НЕОБХОДИМИ ДОКУМЕНТИ ПРИ ОЦЕНЯВАНЕ НА НЕДВИЖИМОСТ
Необходимите документи за оценяване се определят според вида на имота и целта на оценката:
- документи за собственост – нотариален акт, заповед, договор, удостоверение за наследници;
- кадастрална скица на поземлен имот/сграда; кадастрална схема на самостоятелен обект в сграда; виза;
- проектна и строителна документация – разрешение за строеж, акт/удостоверение за степен на завършеност;
- счетоводна документация – Баланс, ОПР, оборотна ведомост, инвентарен опис на ДМА, справки.
Поземлен имот – УПИ, НУПИ: Нотариален акт, Договор за покупко-продажба, Кадастрални документи, Решение за смяна на предназначението, Проект, Разрешение за строеж и др. Земеделска земя: Удостоверение за характеристики, Договор за аренда.
Недвижима културна ценност – освен приложимите: Удостоверение за статут; Историческа информация за обекта; Проект за консервационно-реставрационни работи.
ПРИЛОЖЕНИЕ НА ЕКСПЕРТНИТЕ / ПАЗАРНИТЕ ОЦЕНКИ
Като независима и съдебна експертна дейност, в зависимост от предназначението на оценката, финансовото оценяване на НКЦ представлява оценка на имуществени права и се прилага широко – най-често при:
- покупко-продажба на недвижимия имот или освобождаване от съсобственост;
- определяне на имуществената стойност при ипотечно кредитиране от финансова институция;
- за определяне на пазарен наем при инвестиционни намерения;
- оценяване на апортна вноска в капитала на дружество;
- при делба на имущество между наследници;
- за счетоводни и данъчни цели;
- оценка на ограничени вещни права – право на ползване, право на строеж, сервитути (право на преминаване) и др.
- оценка, изисквана за определяне стойността на щета или на липсващ имот – саморазрушен, срутен, погинал при пожар;
- за имуществено застраховане на недвижимост; НКЦ е уникален имот, към него не е приложима тарифно определена стойност;
- при вписване на законна ипотека за НКЦ – ако разходите за аварийни ремонти и поддържане на НКЦ не могат да бъдат осигурени от техните собственици, се поемат от общината или държавата срещу ипотека на имота (чл. 76, ал. 5 от ЗКН).
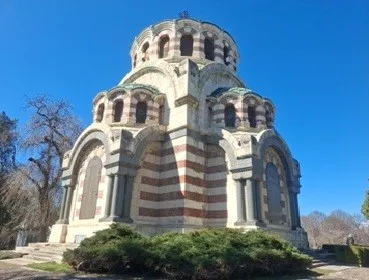
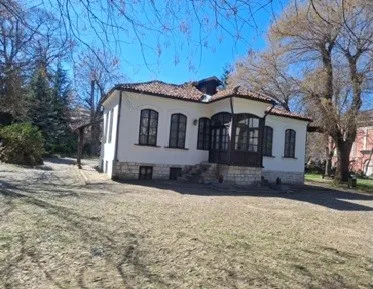
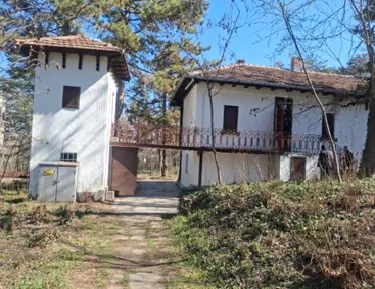
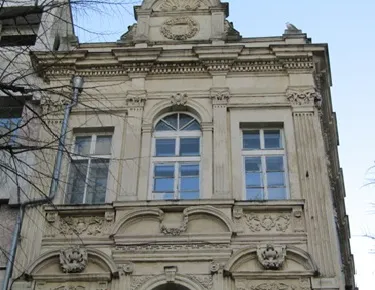
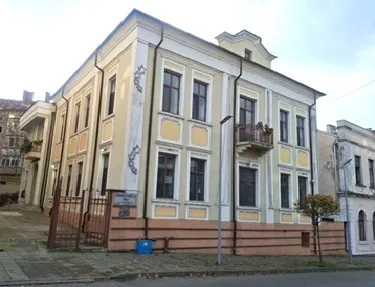
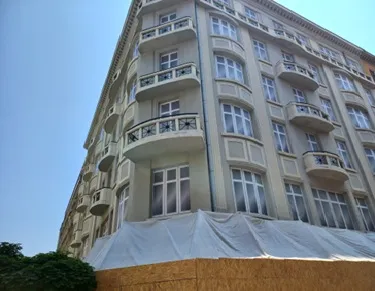
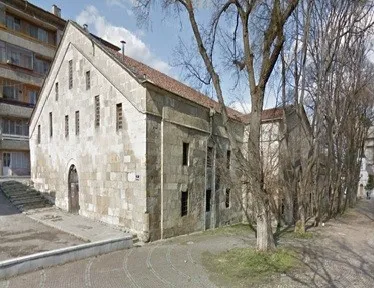
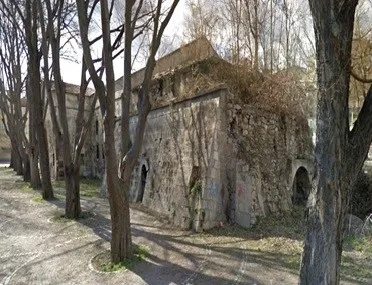
Галерия със снимки на някои от оценените обекти със статут на единични архитектурно-строителни и археологически НКЦ